聊天窗口

在线客服

  • 常用表情
投诉电话:010-88191602
工   号:
投 诉 问 题:
填写手机号:
提交 取消
登录
我的订单
实体购物车
电子购物车
登录框
图书分类

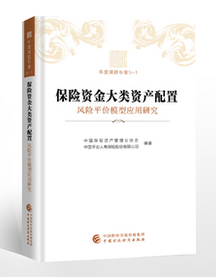
保险资金大类资产配置:风险平价模型应用研究

现 价 
¥79.2
定 价 
¥88.0
好 评 率 
  已有4447人阅读此图书
作 者 
中国保险资产管理业协会
出 版 社 
中国财政经济出版社
出版时间 
2018-11-01
商品介绍
在复杂的投资环境下,保险资金投资面临着*收益要求、风险偏好约束以及资产负债久期错配等一系列问题与挑战。这些问题直接关系到保险公司经营业绩和未来发展。

近年来,基于风险平价理念的资产配置模型在国内愈发普及。风险平价(Risk Parity)是一种基于风险配置的、捕捉市场多元化溢价的投资过程。然而,对于保险资金来说,风险平价模型的应用还存在来自于资产间相关性变化、部分资产的非流动性特性以及资产负债匹配管理等方面的挑战。如何根据我国的投资环境与监管要求,有效利用风险平价配置模型,达到更优的资金运用,是本书研究的主要课题。在比较风险平价模型与其它大类资产配置模型的基础上,以保险资金管理角度为出发点, 从资产维度和优化方法等方面对风险平价模型进行了延伸与扩展,进一步优化投资收益风险比率,提升资金使用效率。

本书还从保险资产负债管理和投资收益财务管理两个方面探讨了风险平价模型的应用,为保险资产配置管理提供参考,具有重要的理论价值和现实意义。
内控咨询组件
智能助手

您好!我是智能内控助理。

您的单位是否涉及行政事业单位内控评价工作? 我可以为您提供指导。

智能助手

我们可以为您提供内控信息化落地指导:

助力单位规范内控管理、降本增效、风险精准管控