聊天窗口

在线客服

  • 常用表情
投诉电话:010-88191602
工   号:
投 诉 问 题:
填写手机号:
提交 取消
登录
我的订单
实体购物车
电子购物车
登录框
图书分类

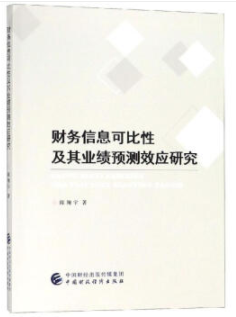
财务信息可比性及其业绩预测效应研究

现 价 
¥61.2
定 价 
¥68.0
好 评 率 
  已有4120人阅读此图书
作 者 
陈翔宇
出 版 社 
中国财政经济出版社
出版时间 
2019-02-01
商品介绍
陈翔宇著的《财务信息可比性及其业绩预测效应研究》主要从公司内外部治理机制、公司财务特征以及财务信息的基本质量特征等方面识别了我国上市公司财务信息可比性的影响因素,研究发现:产品市场竞争越激烈、审计师具有行业专长、大股东持股比例越高、非国有控股、盈利能力越好、财务信息的相关性和如实反映程度越高,则公司的财务信息可比性越高;而公司的规模越大、盈余波动性越大、负债比率越高,则公司的财务信息可比性越低。
内控咨询组件
智能助手

您好!我是智能内控助理。

您的单位是否涉及行政事业单位内控评价工作? 我可以为您提供指导。

智能助手

我们可以为您提供内控信息化落地指导:

助力单位规范内控管理、降本增效、风险精准管控