





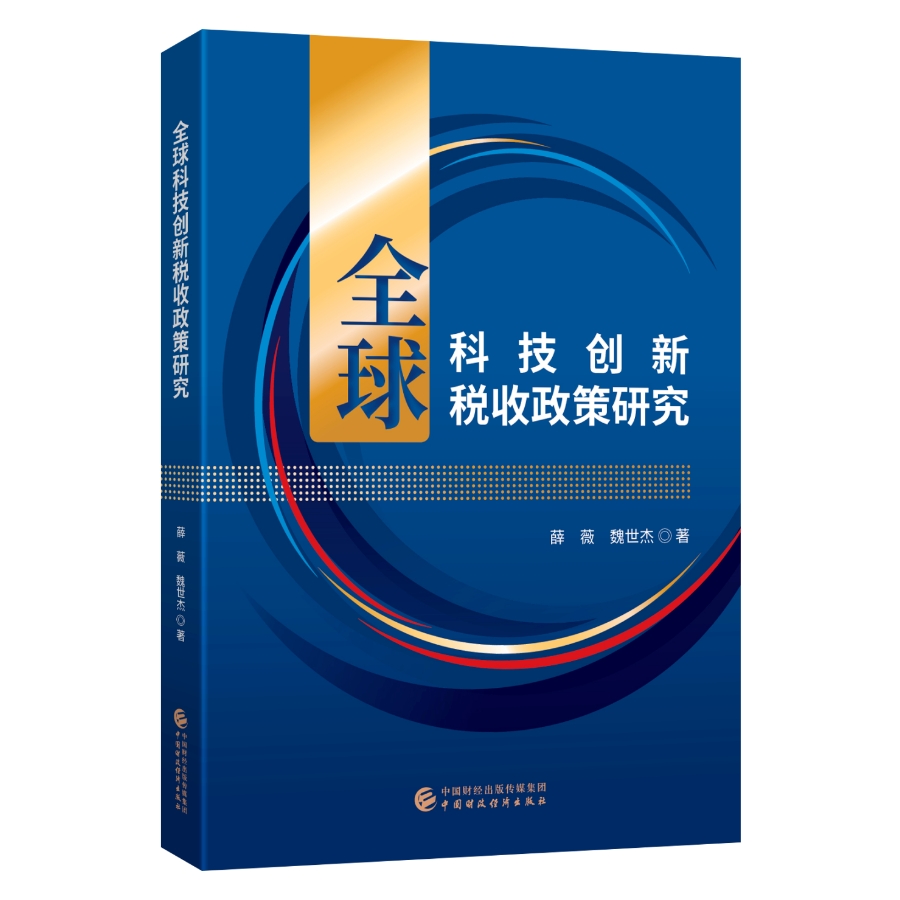
本书结合理论与国际比较研究,系统分析我国适应新时代科技创新发展的税收政策设计基本原则与完善方向,对有关研发费用、技术交易、高新技术企业、风险投资、科技人才与非营利科研机构的重点税收优惠政策的国内外实践进行研究分析,总结各政策的国际最新动态与特点,最后,分析我国重点税收优惠政策在新形势、新要求背景下存在的主要问题,并提出政策建议。
在新形势与新要求下,我国支持科技创新的经济与创新政策亟须由重视规模和速度向重视效率和质量转变,税收政策亦是如此。税收政策作为推动科技创新的重要手段,在新时代如何进一步优化政策导向、提高政策效能,为企业和科研机构提升科技创新能力给予持续有效支持,是当前和未来必须加紧研究的课题。因此,对科技创新税收政策的研究还需要持续、深入,也需要政策制定者、各创新主体、科技与税收工作者等多方的参与和支持。

您好!我是智能内控助理。
您的单位是否涉及行政事业单位内控评价工作? 我可以为您提供指导。
我们可以为您提供内控信息化落地指导:
助力单位规范内控管理、降本增效、风险精准管控