聊天窗口

在线客服

  • 常用表情
投诉电话:010-88191602
工   号:
投 诉 问 题:
填写手机号:
提交 取消
登录
我的订单
实体购物车
电子购物车
登录框
图书分类

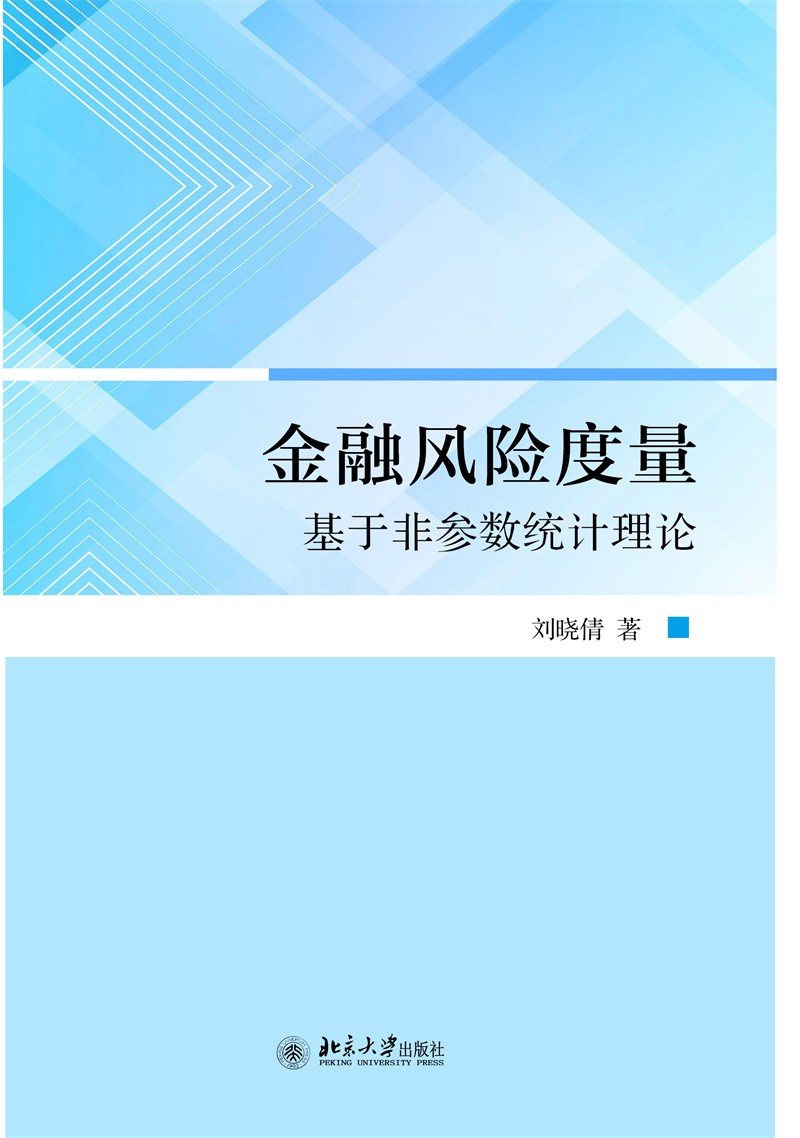
金融风险度量——基于非参数统计理论

现 价 
¥58.0
定 价 
¥58.0
好 评 率 
  已有22364人阅读此图书
作 者 
刘晓倩
出 版 社 
北京大学出版社
出版时间 
2022-04-01
商品介绍
在售中 本书为国家自然科学基金项目成果(编号:71601123)。 金融风险一直是国际金融界探究的热点问题之一,也是学术界研究的重要问题,更是业界人士最关心的问题之一。科学准确地对风险进行度量是金融市场风险管理过程的核心环节,而度量风险需要用到统计分析方法,其中,对金融风险度量的统计方法研究是度量风险的重要手段。 本书在介绍非参数核光滑估计和非参数回归估计的基础上,着重讨论了金融风险度量风险价值(VaR)和期望损失(ES)的非参数估计方法及实证分析。主要涉及概率统计、非参数统计、半参数统计、计量经济学和金融风险管理等常用的统计模型和统计推断理论方法。既包含现代统计学理论知识,又涵盖金融实践问题研究。因此,本书既适合数理统计、统计学以及计量经济学等专业方向的研究生课程教材,还适合从事金融风险度量相关专业的专业人士使用,应用广泛。目前,国内外关于金融风险的图书有不少,但是专门研究金融风险度量方法的统计学类图书并不多,而专门介绍用现代非参数统计方法研究金融风险度量的图书更是少之又少,本书可以对这一市场空白起到一定的补充作用。本书出版后计划用此专著作为选修课教材,并在中国大学慕课平台推出一门慕课。 全书分为八章。第一章介绍了金融风险管理的基础知识;第二章介绍了统计学的相关知识;第三章重点介绍非参数统计的发展;第四章重点介绍非参数核密度估计;第五章介绍了非参数局部多项式回归估计;第六章介绍了风险度量VaR 的非参数估计;第七章介绍风险度量ES的非参数估计;第八章为主要结论与研究展望。
内控咨询组件
智能助手

您好!我是智能内控助理。

您的单位是否涉及行政事业单位内控评价工作? 我可以为您提供指导。

智能助手

我们可以为您提供内控信息化落地指导:

助力单位规范内控管理、降本增效、风险精准管控