聊天窗口

在线客服

  • 常用表情
投诉电话:010-88191602
工   号:
投 诉 问 题:
填写手机号:
提交 取消
登录
我的订单
实体购物车
电子购物车
登录框
图书分类

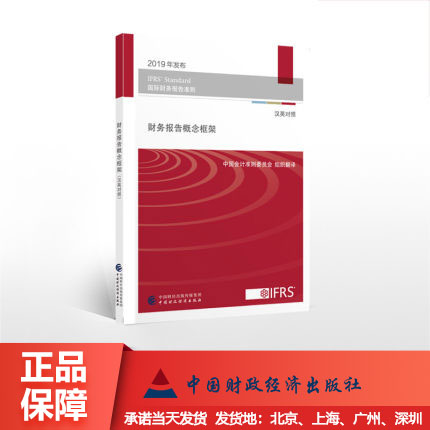
财务报告概念框架(汉英对照)

现 价 
¥80.0
定 价 
¥80.0
好 评 率 
  已有3718人阅读此图书
作 者 
中国会计准则委员会
出 版 社 
中国财政经济出版社
出版时间 
2019-07-01
商品介绍
《财务报告概念框架》(以下简称'《概念框架》')阐述了通用目的财务报告的目标和概念。《概念框架》有助于:协助会计准则理事会(以下简称'理事会')基于一致的概念制定财务报告准则(以下简称'准则');协助编制者在某一特定交易或事项无适用准则、或者某项准则允许会计政策选择时制定一致的会计政策;以及协助其他人理解和解读准则。《概念框架》并准则。其中的任何内容均不可凌驾于准则或准则中的规定之上。为了达成通用目的财务报告的目标,理事会有时会提出偏离《概念框架》内容的具体要求。若发生此种情况,理事会将在相应准则的结论基础部分解释该偏离情况。理事会将基于《概念框架》的工作经验,随时对其进行修订。对《概念框架》的修订,不会自动导致准则的改变。理事会对准则做出的任何修订决定,均须通过应循程序,将修订项目添加至理事会议程,并制定针对该准则的相应修订内容。《概念框架》有助于帮助财务报告准则基金会和隶属于基金会的理事会达成其设定的使命。该使命是制定出为金融市场带来透明度、公众受托责任和效率的准则。理事会通过在经济中培育可信度、推动经济增长和长期金融稳定等工作,来服务于公众利益。《概念框架》为准则提供基础,以便:通过提高财务信息的可比性和质量来提高透明度,有助于投资者和其他市场参与者做出明智的经济决策。通过缩小资本提供方与受托方之间的信息不对称来强化受托责任。基于《概念框架》制定的准则所提供的信息,有助于明确管理层职责。作为可比信息的来源,这些准则对的监管机构都至为重要。通过协助投资者识别机遇与风险来提高经济效率,从而优化资本配置。对于企业,基于《概念框架》制定的准则产生单一、可信的会计语言,使用该语言能降低资本成本以及报告成本。
内控咨询组件
智能助手

您好!我是智能内控助理。

您的单位是否涉及行政事业单位内控评价工作? 我可以为您提供指导。

智能助手

我们可以为您提供内控信息化落地指导:

助力单位规范内控管理、降本增效、风险精准管控