





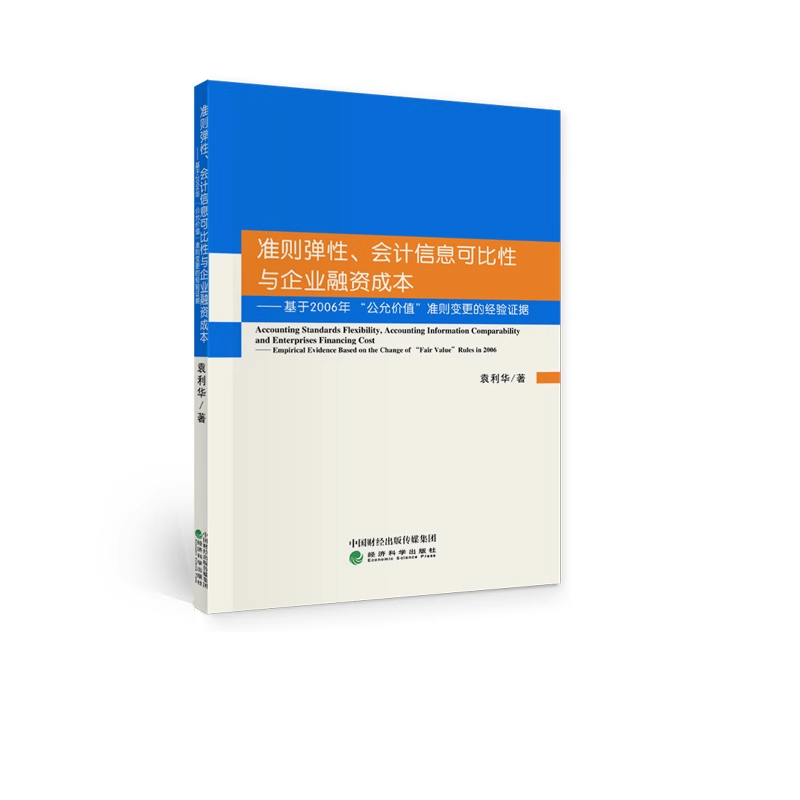
我国于2006年颁布的新会计准则与国际会计准则保持基本趋同后,我国会计准则由原先的规则导向变为原则导向,整体表现为会计准则弹性的增加。本研究把2006新会计准则中公允价值计量属性替代部分历史成本计量属性这一准则弹性增加作为一个外生事件,研究准则弹性变化对企业会计信息可比性的影响,会计信息可比性对企业融资成本的影响,以及该弹性的增加是否通过影响企业会计信息可比性而降低了企业的债务融资成本和股权融资成本。研究发现,会计准则弹性增加可以提升企业的会计信息可比性,会计信息可比性的增加降低了企业的债务融资成本和股权融资成本,准则弹性增加通过提高企业的会计信息可比性在整体上降低了企业的融资成本,即会计信息可比性在准则弹性与企业融资成本之间发挥着中介效应。

您好!我是智能内控助理。
您的单位是否涉及行政事业单位内控评价工作? 我可以为您提供指导。
我们可以为您提供内控信息化落地指导:
助力单位规范内控管理、降本增效、风险精准管控