





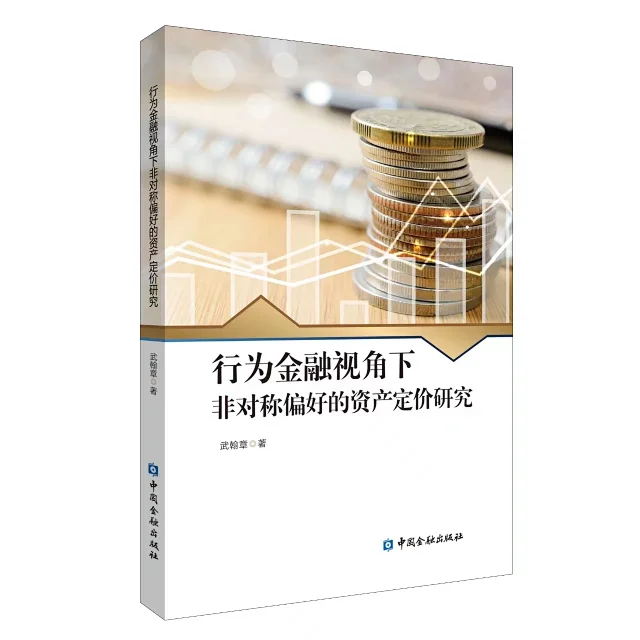
本书系统地研究了投资者非对称偏好究竟如何影响资产收益。本书从递归效用函数出发,依托投资者行为偏差理论,构建投资者非对称偏好效用函数,并结合财富约束条件求解随机折现因子表达式,利用消费市场变量和股票市场变量分别推导出基于消费市场的投资者非对称偏好资产定价模型和基于股票市场的投资者非对称偏好资产定价模型。在此基础上,结合中国资本市场数据,实证考察投资者非对称偏好心理与股票收益的关系。

您好!我是智能内控助理。
您的单位是否涉及行政事业单位内控评价工作? 我可以为您提供指导。
我们可以为您提供内控信息化落地指导:
助力单位规范内控管理、降本增效、风险精准管控

.jpg)